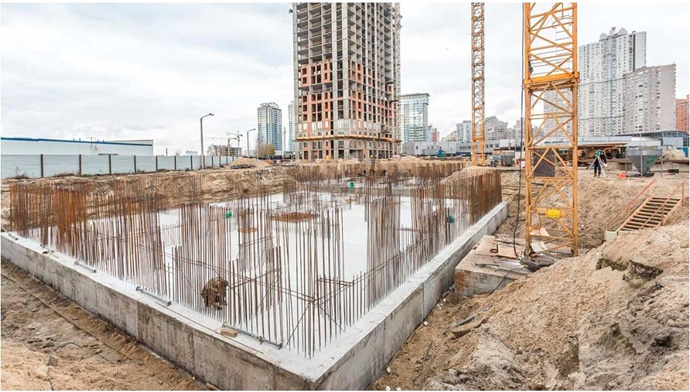
Почему застройщики стали запускать меньше новых проектов, что на самом деле происходит?
В начале 2026 года строительный рынок всё чаще звучит одинаково: «Новых проектов стало меньше». Это видно по статистике, по новостям от девелоперов и просто по разговорам внутри отрасли.
На фоне этого Минстрой дал официальные комментарии, объяснив, почему запуск новых объектов замедлился.
Если коротко — дело не в «кризисе» и не в остановке строительства.
Причины глубже и, на самом деле, довольно рациональны.
Разберёмся по порядку…
1. Деньги стали дорогими — и это главный фактор.
Рынок несколько лет жил в условиях дешёвых денег. Проектное финансирование, ипотека, оборотные кредиты — всё это позволяло запускать проекты с минимальным запасом прочности.
Сейчас ситуация другая.
Высокая ключевая ставка напрямую влияет на стройку:
• проектное финансирование стало ощутимо дороже
• банки закладывают более жёсткие условия
• любая ошибка в расчётах обходится слишком дорого
Минстрой прямо указывает: застройщики не хотят начинать новые проекты, не понимая, какой будет стоимость денег через полгода или год. В таких условиях проще взять паузу, чем заходить в стройку «на авось».
2. Банки больше не верят в оптимистичные сценарии.
Даже если девелопер готов строить, вторым барьером становится банк.
Финансовые организации сегодня:
• строже считают экономику проектов
• осторожнее относятся к прогнозам продаж
• требуют большего собственного участия застройщика
Проекты, которые ещё пару лет назад легко проходили одобрение, сейчас просто не получают финансирование. И это не прихоть — банки защищают себя от рисков.
Минстрой в своих комментариях подчёркивает: количество новых проектов сократилось не из-за запретов, а потому что изменился подход к оценке рисков.
3. Застройщики перестали гнаться за объёмами.
Ещё одна важная причина — изменение стратегии самих компаний.
Если раньше логика часто была простой:
• «Запустим больше, а там рынок всё съест»*,
то теперь подход другой:
• «Сначала достроим, продадим, посмотрим на спрос — потом масштабируемся»*.
Многие девелоперы сознательно:
• сосредоточились на завершении текущих объектов;
• сократили количество параллельных проектов;
• отказались от агрессивного расширения;
Это не признак слабости.
Скорее наоборот — рынок стал взрослее и осторожнее.
4. Покупатель тоже стал считать деньги
Изменилась и модель поведения покупателей.
Дорогая ипотека, увеличенные первоначальные взносы, нестабильные ожидания — всё это делает решения более взвешенными. Люди покупают жильё, но:
• дольше выбирают
• чаще откладывают сделки
• внимательнее считают бюджет
Для застройщиков это означает более медленные продажи,
а значит — меньше оснований спешить с запуском новых котлованов.
Это не остановка рынка.
В своих разъяснениях Минстрой делает важный акцент: речь не идёт о падении отрасли. Скорее, рынок выходит из состояния перегрева.
Строят меньше — но продуманнее.
Запускают реже — но с более понятной экономикой.
Ошибки теперь стоят слишком дорого, чтобы их допускать.
Сокращение числа новых проектов — это логичная реакция рынка на изменившиеся условия. Девелоперы, банки и покупатели действуют осторожнее, чем раньше, и это нормально.
Для подрядчиков и строительных компаний это означает одно:
внимание к качеству, срокам и документам будет только расти. В новых условиях выигрывают не те, кто быстрее всех стартует, а те, кто умеет считать и доводить проекты до конца.
Пару слов о ключевой ставке.
Развитие строительного сектора и создание рабочих мест не является работой банков. Эта задача Минстроя и промышленного блока кабинета министров. Банки ведут свою работу только в рамках кредитно-денежной политики. По наблюдениям сформировалось убеждение что ключевая ставка ниже 14% точно не будет. Инфляция со слов из телеэкранов в 5-7%, даёт ставку рефинансирования на уровне не менее в 12%, что бы экономика могла балансировать без ощутимых переживаний. Хотя само понимание инфляции можно пережевывать как кому удобно. Смысл получается в том, что самим банкам делать эту ставку ниже вобще ни как нельзя. В банках скопилось много депозитов. Как только ставки по депозитам станут 11, 10 или менее люди массово сразу начнут снимать деньги и перекладывать, во что-то более приемлемое. Для банков это не допустимо.
Вложенные вкладчиками деньги уже где-то работают и для выдачи их просто нет. Оперативно достать тоже не получиться. Реализовывать объекты или активы банки быстро не смогут, так же аналогичные предложения на рынок выбросят и другие банки. Цена на них свалится до минимальных значений. Это не допустимо, рынок будет обрушен. У ЦБ денег тоже нет, запрашиваемый объём наличности он выдать откажется. От общего количества, максимально составит 10-15%. Спасать коммерческие или частные банки регулятор не станет, у него другая задача. Сократить значительное количество единиц не влияющих на работу системы, оптимизировать процессы. Оставить 20-30 локомотивов, тех кто со своей экосистемой, возможно еще до 30 шт, для поддержания на плаву отдельных секторов экономики, остальные уже мешают. Решение по выдаче депозитов будет переложено на сами банки, Вы принимали Вы и обязаны вернуть. Вариант объявить дефолт, такое вообще не обсуждается. Поэтому работаем так. Предложить что-то радикальное, что бы и волки были целы и овцы послушные, ни кто не готов. Много есть ограничений и много от чего зависимы …
Ближайшее будущее нам покажем много интересного.


